Office Address
Rukan Fatmawati Mas Blok 1 Kav.113 Lantai 4, Jakarta Selatan
Phone Number
082122285048
Email Address
sekretariat@akp2i.or.id
Rukan Fatmawati Mas Blok 1 Kav.113 Lantai 4, Jakarta Selatan
082122285048
sekretariat@akp2i.or.id
 by Heru Yulianto
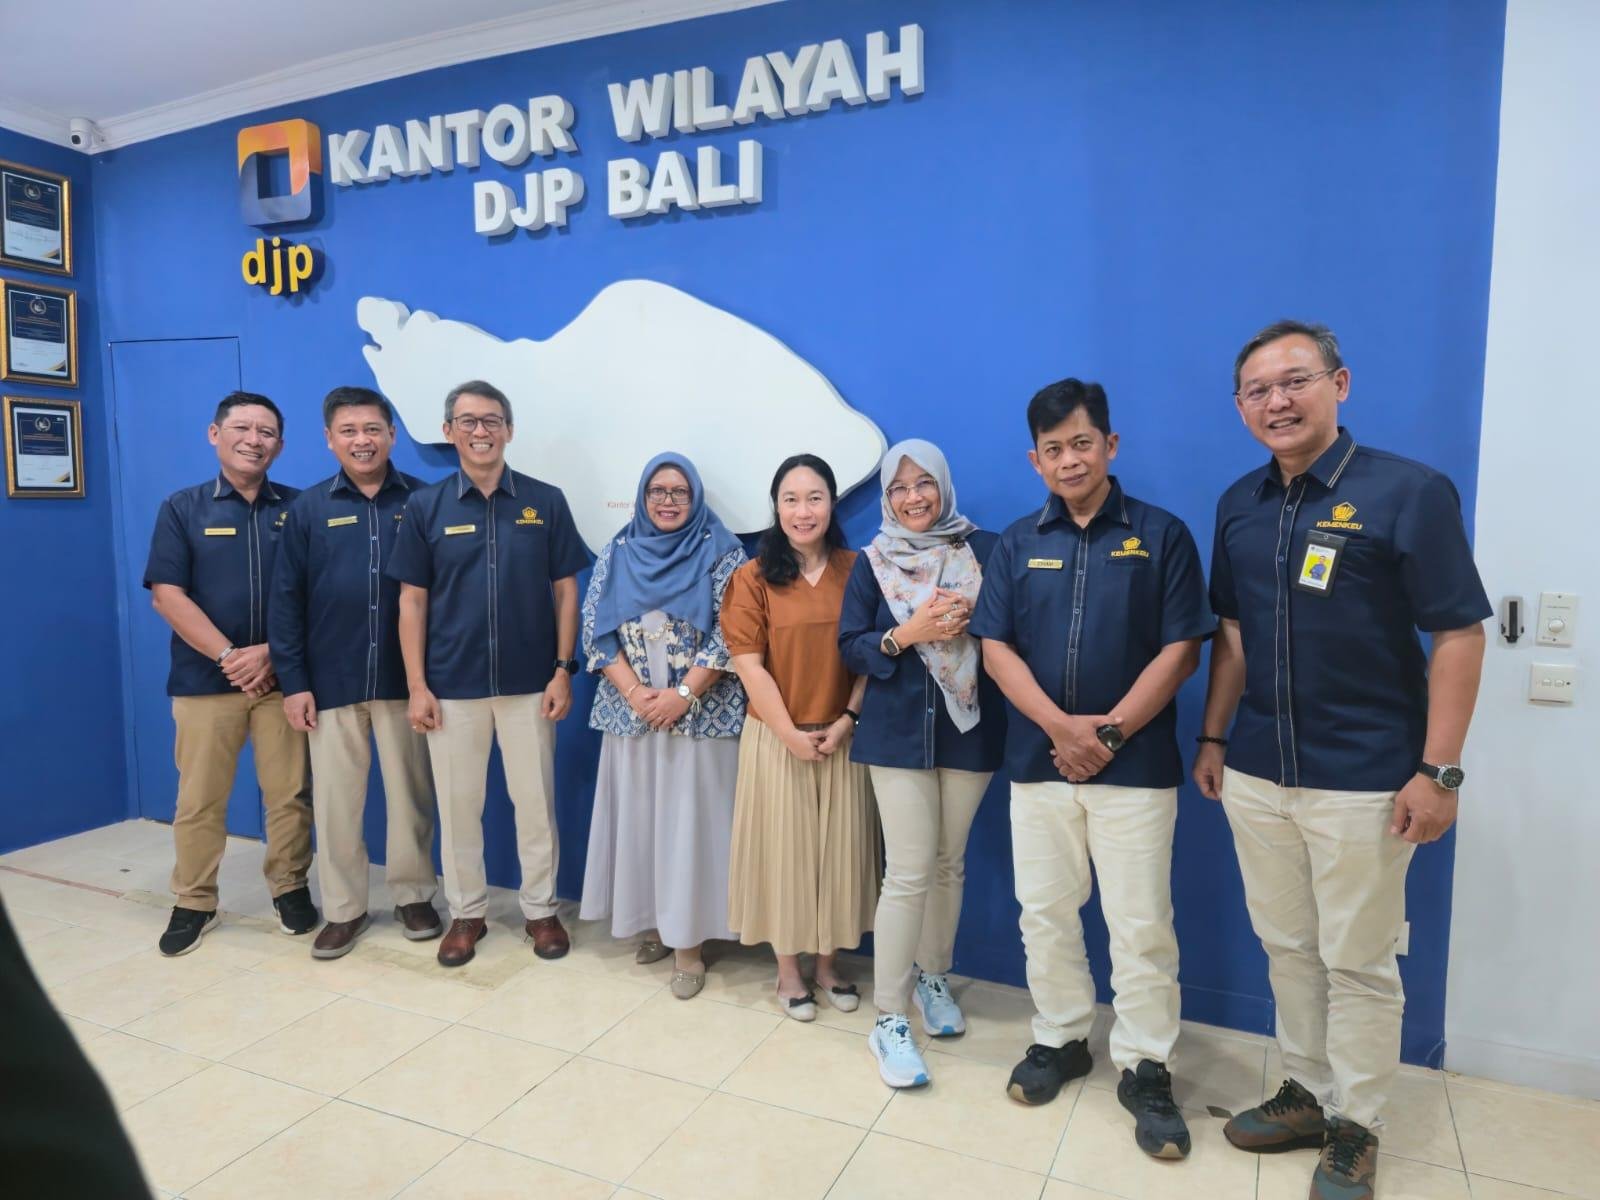
Bali - Pengurus Daerah (PD) Asosiasi Konsultan Pajak Publik Indonesia (AKP2I) Bali memenuhi undangan Coffee Morning dari Kantor Wilayah (Kanwil) Direktorat Jenderal Pajak (DJP) Bali. Di mana, hal tersebut dilaksanakan sebagai bagian dari upaya memperkuat kolaborasi dan sinergi yang sudah terbangun antara organisasi profesi keuangan dan otoritas pajak. Adapun pertemuan tersebut dilaksanakan di Ruang Janger Lantai 2, Kanwil DJP Bali, Jl. Kapten Tantular No. 4, Renon, Denpasar pada Rabu (28/10).
Wakil Bendahara PD AKP2I Bali Fenty Marlina menyampaikan bahwa kunjungan tersebut diterima langsung oleh jajaran pimpinan Kanwil DJP Bali dalam suasana yang hangat dan terbuka.
“Pertemuan tersebut dapat menjadi wadah bagi kedua pihak untuk saling mengenal lebih dekat, sekaligus menegaskan komitmen bersama dalam menciptakan iklim perpajakan yang sehat, transparan, dan berkeadilan khususnya di wilayah Bali,” ungkapnya kepada akp2i.or.id.
Fenty menambahkan bahwa dalam sesi diskusi dan tukar pendapat, pihaknya menyampaikan berbagai masukan yang berasal dari pengalaman para konsultan pajak dalam mendampingi Wajib Pajak di lapangan.
“Salah satu permasalahan kami soroti yaitu terkait Wajib Pajak Orang Pribadi (OP) Usaha Mikro, Kecil dan Menengah (UMKM). Di mana, pada pelaporan SPT Tahunan 2025, banyak Wajib Pajak OP UMKM mengalami kendala akibat penggunaan sistem Coretax. Kendala tersebut terutama berkaitan dengan keterbatasan penguasaan teknologi serta faktor usia para Wajib Pajak,” tambahnya.
Oleh karena itu, PD AKP2I Bali berharap agar pada masa pelaporan tahun 2027, DJP dapat memberikan pendampingan dan bantuan yang lebih maksimal kepada Wajib Pajak OP UMKM, khususnya mereka yang berusia di atas 55 tahun.
“Dengan dukungan tersebut, para Wajib Pajak diharapkan dapat terbantu dalam menjalankan kewajibannya untuk melaporkan dan membayar pajak tahunan 2025 dengan lancar dan tanpa hambatan,” imbuh Fenty.
Hal senada juga disampaikan oleh Sekretaris PD AKP2I Bali Adhe. Ia menyampaikan bahwa dalam mencari solusi tersebut diharapkan dapat terjalin sebuah kolaborasi yang dapat diwujudkan melalui kegiatan lanjutan. Mulai dari sosialisasi, edukasi, hingga forum diskusi pajak secara berkala.
“Saya berharap pertemuan ini bisa lebih mempererat jalinan silaturahmi dan kerja sama antara AKP2I dan DJP khususnya dalam memberikan edukasi dan literasi kepada Wajib Pajak,” ujarnya.
Selain itu, Adhe juga menyampaikan penghargaan sebesar-besarnya kepada Kanwil DJP Bali yang telah mengundang dan melibatkan PD AKP2I Bali untuk melakukan silaturahmi dan diskusi pajak.
“Kami atas nama PD AKP2I Bali mengucapkan terima kasih atas sambutan yang telah diberikan oleh pihak Kanwil DJP Bali. Semoga pertemuan ini menjadi awal dari semakin eratnya sinergi dan kolaborasi antara AKP2I dan DJP dalam meningkatkan edukasi, literasi, serta kepatuhan perpajakan,” tukas Adhe.
Mitra Strategis
Sementara itu, Kepala Kanwil DJP Bali Darmawan menjelaskan bahwa kegiatan Coffee Morning merupakan sarana silaturahmi sekaligus memperkuat sinergi antara otoritas pajak dan konsultan pajak dalam mendukung peningkatan kepatuhan.
Bahkan, Darmawan mengatakan bahwa AKP2I merupakan mitra strategis DJP yang memiliki peran penting dalam menjembatani komunikasi antara otoritas pajak dengan Wajib Pajak.
“Konsultan pajak memiliki peran strategis sebagai penghubung antara DJP dan Wajib Pajak. Melalui profesionalisme, integritas, dan kompetensi yang memadai, konsultan pajak diharapkan mampu membangun ruang kerja bersama yang dilandasi kepercayaan dari kedua belah pihak,” jelasnya.
Ia juga menilai bahwa kondisi perpajakan di Bali memiliki karakteristik yang unik dibandingkan dengan daerah lain di Indonesia.
“Di tengah karakteristik tersebut, tingkat kepatuhan Wajib Pajak di Bali dinilai semakin membaik, sehingga kolaborasi antara DJP dan konsultan pajak perlu terus diperkuat,” ungkapnya.
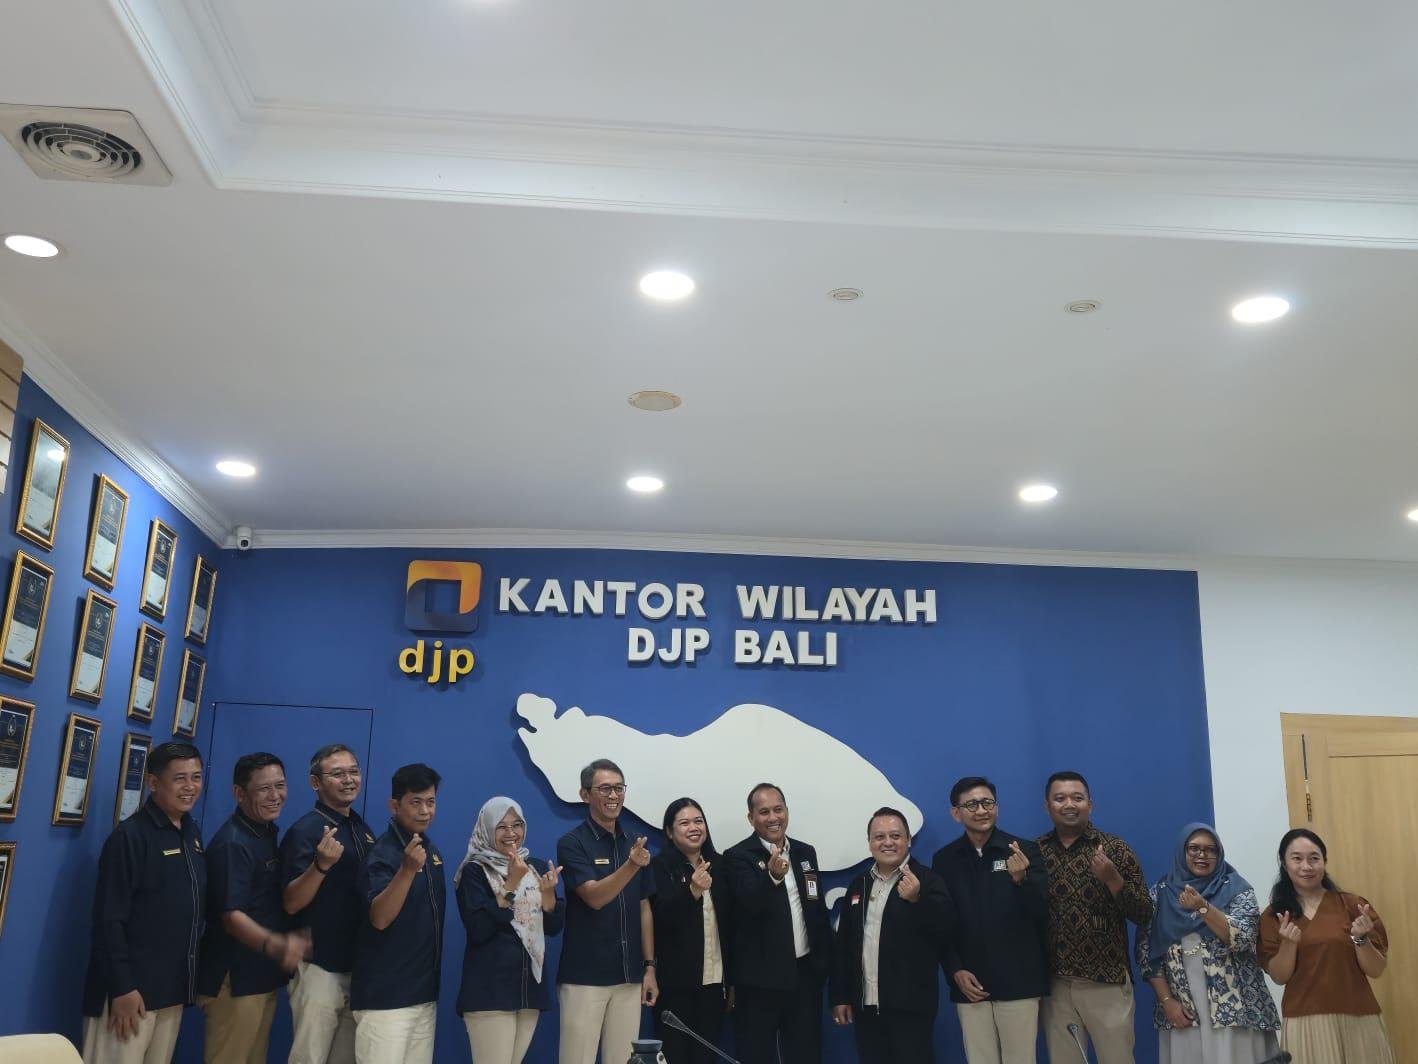
Dalam pertemuan tersebut, terdapat dua agenda utama yang menjadi perhatian bersama. Pertama, pelaporan Surat Pemberitahuan (SPT) Tahunan, dengan harapan konsultan pajak dapat membantu mengedukasi wajib pajak mengenai kewajiban pelaporan yang benar, lengkap, dan sesuai ketentuan serta berfokus pada Wajib Pajak karyawan dan non-karyawan.
Kedua terkait sosialisasi Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026, terutama mengenai fasilitas penghapusan sanksi, agar Wajib Pajak memahami ketentuan yang berlaku dan dapat memanfaatkan fasilitas tersebut sesuai persyaratan.
“Nantinya akan diberlakukan collaborative compliance yaitu bersama-sama bertanggung jawab mengawal kepatuhan Wajib Pajak seperti terkait pengisian SPT secara benar. Selain itu, transisi teknologi dari manual ke coretax juga harus dikawal supaya perlindungan data Wajib Pajak bisa lebih maksimal,” kata Darmawan.
Tidak hanya itu saja, ia pun menyampaikan bahwa Indonesia resmi menerapkan pajak minimum global melalui Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024. Konsekuensinya, grup perusahaan multinasional dengan peredaran bruto konsolidasi paling sedikit EUR750 juta tidak hanya berpotensi membayar pajak tambahan (top-up tax), tetapi juga wajib menyampaikan laporan khusus bernama GloBE Information Return (GIR).
Bahkan, pada 11 September 2026 lalu, OECD/G20 Inclusive Framework on BEPS merilis versi baru formulir tersebut, disertai pedoman administratif (administrative guidance) baru. Perubahan ini penting bukan karena mengubah tarif minimum 15 persen, melainkan karena mengubah apa yang harus dilaporkan, oleh siapa, dan untuk tahun buku yang mana.
“Satu hal yang sering tertukar yaitu kewajiban menyusun GIR terpisah dari kewajiban menyampaikan surat pemberitahuan (SPT) dan membayar pajak. Aturan pelaporan dan pembayaran tetap ditentukan masing-masing yurisdiksi. OECD meminta yurisdiksi umumnya tidak menambahkan titik data di luar GIR dalam pelaporan rutin. Bila ada tambahan, isinya sebaiknya menyangkut identitas Wajib Pajak, waktu, dan cara pembayaran, bukan perhitungan pajak tambahan,” pungkas Darmawan.